

Dívida de Maurício Mattar: veja o que pode acontecer com o ator
Ator é alvo de ação por dívida de R$ 35 mil, e especialistas explicam as possíveis consequências judiciais
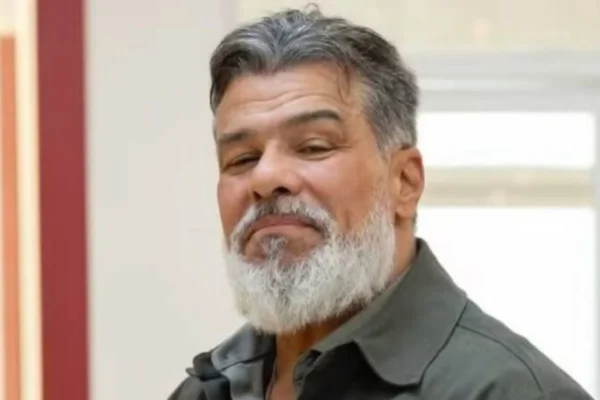
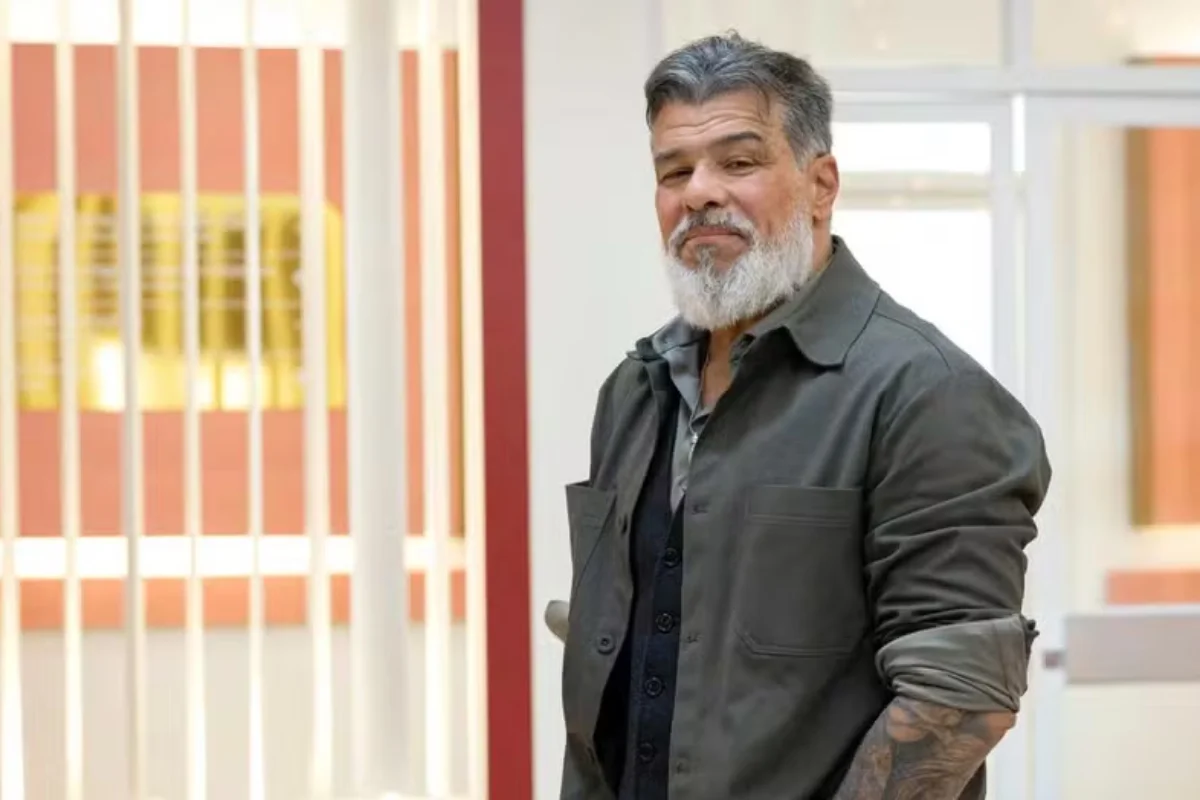
O ator Maurício Mattar está sendo processado por uma cooperativa de crédito por uma dívida de R$ 35 mil contraída pelo artista.
Segundo apurou a coluna Fábia Oliveira, a empresa Sicoob Credifiemg ajuizou uma ação de execução de título extrajudicial contra o famoso.

Receba no seu email as notícias da coluna Fábia Oliveira
Frequência de envio: Diário
Ver todasEntenda o caso
De acordo com a instituição, Maurício teria contratado um empréstimo em junho de 2024, com pagamento previsto em 36 parcelas. A autora da ação afirma que o ator deixou de cumprir suas obrigações e não efetuou os pagamentos devidos.
O valor originalmente emprestado ao artista seria de aproximadamente R$ 30,6 mil. Mas o que pode acontecer com Maurício Mattar neste caso? Especialistas ouvidos pela coluna explicam as possíveis consequências jurídicas da cobrança.
Entre no canal de WhatsApp do MetrópolesComo funciona a ação de execução
O advogado especialista em direito bancário Mário Jorge dos Santos explica que uma ação de execução permite à instituição financeira buscar judicialmente o pagamento de uma dívida, desde que apresente documentos que comprovem a obrigação e os valores cobrados.
No entanto, a existência do processo não significa que todas as quantias exigidas estejam necessariamente corretas.
“O devedor também tem direitos: pode questionar a cobrança, contestar juros e encargos que considere indevidos e buscar uma negociação para regularizar a situação. É importante destacar que o simples fato de existir uma ação judicial não significa que todos os valores cobrados estejam corretos. O devedor pode discutir tanto a existência da dívida quanto as condições do contrato, inclusive para identificar possíveis cobranças abusivas”, afirma.
Caso a dívida seja reconhecida e não haja pagamento, a Justiça poderá determinar o bloqueio de valores em contas bancárias e a penhora de bens para recuperar o dinheiro. Mário Jorge ressalta, porém, que a legislação estabelece proteções ao patrimônio do devedor.
“A legislação protege, em regra, o imóvel utilizado como residência da família e os valores destinados ao sustento do devedor, como salários. Existem exceções, mas a cobrança deve respeitar os limites legais e não pode comprometer injustificadamente a subsistência da pessoa e de sua família”, explica.
Sobre o aumento do valor cobrado, de aproximadamente R$ 30,6 mil para R$ 35,8 mil, o advogado destaca que a diferença, isoladamente, não comprova qualquer irregularidade.
“Além dos juros previstos no contrato, em caso de atraso podem ser acrescentados multa, juros de mora e outros encargos. No entanto, essas cobranças precisam respeitar o contrato e a legislação, não podendo ser aplicadas de maneira abusiva. Para verificar se o valor é correto, é necessário analisar o contrato, os pagamentos realizados e os cálculos apresentados pela instituição financeira”, afirma.
Riscos de ignorar o processo
O especialista também alerta para a importância de acompanhar o processo caso o devedor não seja localizado para receber a citação judicial. Segundo ele, a Justiça pode determinar novas tentativas de localização e, em determinadas circunstâncias, autorizar a citação por edital.
“Quando o devedor não é localizado, a Justiça pode determinar novas tentativas de citação e buscas por seu endereço. Em determinadas situações, quando os meios de localização se mostram insuficientes e os requisitos legais são atendidos, a citação pode ocorrer por edital, permitindo que o processo tenha continuidade mesmo sem a localização pessoal do devedor”, explica.
Mário Jorge acrescenta que, após a citação em uma ação de execução, o devedor tem, em regra, três dias para pagar a dívida e 15 dias para apresentar embargos à execução, instrumento que permite contestar a cobrança.
“Por isso, é fundamental não ignorar uma ação judicial e buscar orientação de um advogado especializado para avaliar os direitos e as possibilidades de defesa.”
Credor pode cobrar na Justiça
Já o advogado Daniel Blanck, especialista em direito bancário e do consumidor, acrescenta que, embora o caso envolva uma cooperativa de crédito, e não propriamente um banco, o tratamento jurídico é semelhante. Segundo ele, as cooperativas de crédito são equiparadas a instituições financeiras, e a relação com o associado que contrata um empréstimo também pode ser protegida pelo Código de Defesa do Consumidor.
“Do lado do credor, o principal direito é o de receber o valor emprestado, acrescido dos encargos que foram livremente pactuados no contrato. Para isso, ele pode adotar medidas extrajudiciais, como a cobrança direta, o protesto do título e a inclusão do nome do devedor nos cadastros de inadimplentes, desde que o consumidor seja previamente comunicado. Também pode recorrer à Justiça”, afirma Daniel.
O advogado explica que, quando o contrato tem força de título executivo, como pode ocorrer com uma Cédula de Crédito Bancário, o credor pode entrar diretamente com uma ação de execução, procedimento mais rápido por partir do pressuposto de que a dívida está documentada.
“Quando o contrato tem força de título executivo, o credor pode ajuizar diretamente uma ação de execução, que é mais rápida, porque parte do pressuposto de que a dívida já está documentada. Quando o documento não tem essa força, o caminho costuma ser a ação monitória ou a ação de cobrança”, detalha.
Daniel ressalta que o devedor tem o direito de conhecer as condições contratuais e os cálculos que fundamentam a cobrança. Também pode questionar cláusulas e encargos, negociar e apresentar sua defesa no processo.
“Tem direito a ter acesso ao contrato, às condições pactuadas e ao demonstrativo detalhado de como se chegou ao valor cobrado. Pode questionar cláusulas e encargos que considere abusivos, propor ou aceitar acordos e, uma vez processado, exercer amplamente o seu direito de defesa, apresentando suas razões e provas antes que qualquer valor seja definitivamente exigido dele”, afirma.



Dinheiro tem prioridade na penhora
Sobre a possibilidade de bloqueio de contas, Daniel explica que, em uma execução, o devedor é citado para pagar a dívida em três dias. Caso não haja pagamento, o credor pode solicitar medidas para satisfazer o crédito, como o bloqueio de dinheiro por meio do Sisbajud, sistema eletrônico que conecta o Judiciário às instituições financeiras.
“Esse bloqueio é feito sem aviso prévio ao devedor, justamente para evitar que ele retire o dinheiro antes da ordem chegar ao banco. O Código de Processo Civil estabelece uma ordem preferencial de penhora em que o dinheiro aparece em primeiro lugar, seguido de veículos, imóveis e outros bens e direitos”, diz.
A medida, no entanto, não permite que qualquer patrimônio seja atingido indiscriminadamente. Daniel explica que a legislação protege determinados bens e valores, embora existam exceções que devem ser analisadas conforme as circunstâncias de cada caso.
“São, em regra, impenhoráveis os salários e demais verbas de natureza alimentar, os valores depositados em caderneta de poupança até o limite de 40 salários mínimos, o imóvel residencial da família, conhecido como bem de família, os móveis e utensílios que guarnecem a residência e os instrumentos necessários ao exercício da profissão”, afirma.
Em relação ao aumento da dívida, Daniel explica que os encargos podem incluir juros remuneratórios previstos no contrato, correção monetária, juros de mora e multa por atraso. Segundo ele, a diferença entre os valores mencionados representa um acréscimo de aproximadamente 17%, mas não é possível concluir, apenas com essa informação, se houve cobrança abusiva.
“A depender do tempo decorrido desde o inadimplemento, um acréscimo dessa ordem não indica, por si só, qualquer abuso. Só a análise do contrato e da planilha de cálculo permite essa conclusão”, afirma.
O advogado acrescenta que as instituições financeiras não estão automaticamente sujeitas ao limite de 12% ao ano para os juros remuneratórios. A avaliação de eventual abusividade depende das condições contratuais e da comparação com os parâmetros aplicáveis à modalidade de crédito contratada.
Caso identifique valores indevidos, o devedor pode questionar a cobrança judicialmente, inclusive por meio de uma ação revisional ou dos instrumentos de defesa disponíveis no próprio processo. Daniel ressalta, porém, que não basta alegar genericamente que os juros são altos. É necessário demonstrar o possível excesso e apresentar os cálculos correspondentes.
Dívida pode aumentar com o tempo
Por fim, o advogado explica que a impossibilidade de localizar o devedor não impede necessariamente o andamento da ação. A Justiça pode realizar novas buscas de endereço e, quando os requisitos legais forem cumpridos, recorrer a outras modalidades de citação.
“O fato de o devedor não ser encontrado, contudo, não impede o andamento do processo. O juiz pode determinar a pesquisa de endereços em bases de dados públicas e conveniadas”, explica Daniel.
Segundo o especialista, ignorar a citação pode trazer consequências financeiras e processuais. Na execução, a falta de pagamento pode levar à penhora de bens e, se necessário, à venda judicial para quitar a dívida.
“Em resumo, ignorar o processo raramente é uma boa estratégia: a dívida tende a crescer e o devedor perde a oportunidade de discutir os valores e negociar em condições mais favoráveis”, conclui.
 WhatsApp
 Telegram
 Facebook
 Instagram
 X
 YouTube
 Tiktok
 Kwai