Banco Central aprova regras para combater crédito abusivo e endividamento
O presidente do Banco Central, Gabriel Galípolo, já havia antecipado que o banco estudava o combate ao crédito "predatório"
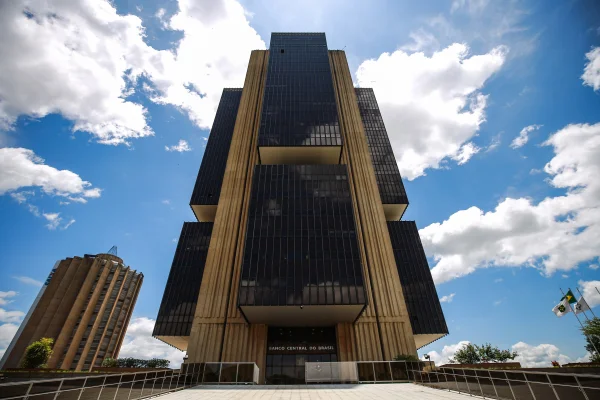
O Banco Central (BC) aprovou, nesta sexta-feira (23/10), três novas resoluções que estabelecem regras para a oferta e a contratação de crédito no Brasil.
As medidas incluem restrições à publicidade de empréstimos, maior transparência sobre as dívidas dos consumidores e novas exigências para a concessão de crédito durante transações realizadas pelo Pix.
Segundo a autoridade monetária, o objetivo é ampliar a proteção dos consumidores e reduzir os riscos de endividamento excessivo, especialmente entre pessoas em situação de maior vulnerabilidade financeira.
O presidente do BC, Gabriel Galípolo, já havia antecipado que o órgão estudava medidas para combater a oferta de crédito abusiva. O alerta de preocupação foi formalizado na ata do Comitê de Estabilidade Financeira (Comef).
Entre no canal de WhatsApp do Metrópoles“Considerando a participação de modalidades de crédito mais onerosas na composição da dívida das famílias, já destacada como ponto de atenção nas últimas atas do Comef, o Banco Central prepara medidas voltadas à mitigação dos riscos decorrentes dessa dinâmica, de forma a fortalecer a sustentabilidade do crédito e a resiliência do sistema financeiro”, afirmou.

Receba no seu email as notícias de Boletim Metrópoles
Frequência de envio: Diário
Ver todasAs mudanças serão implementadas ao longo de 2027 e deverão ser cumpridas pelas instituições financeiras. Entre as principais alterações está a obrigação de disponibilizar ferramentas que permitam aos clientes bloquear ofertas de crédito e consultar informações sobre suas dívidas antes de contratar novos empréstimos.
O BC também estabeleceu regras específicas para a oferta de crédito vinculada ao Pix, que passará a depender de autorização prévia do usuário.
Restrições às ofertas de crédito
A primeira medida estabelece novas exigências para a publicidade e a oferta ativa de empréstimos pelas instituições financeiras. Pelas regras, os bancos deverão disponibilizar mecanismos claros para que os clientes possam bloquear propagandas e ofertas de crédito.
Para consumidores considerados mais vulneráveis financeiramente ou com maior risco de endividamento excessivo, as exigências serão mais rigorosas.
Entre as operações permitidas estão renegociações de dívidas, portabilidade de crédito e migração para modalidades com condições mais vantajosas, desde que não envolvam a liberação de novos recursos.
A regulamentação não impede que os consumidores procurem espontaneamente instituições financeiras para pesquisar ou contratar empréstimos. As novas regras entram em vigor em 31 de março de 2027.
Painel de dívidas
Outra mudança é a criação do Painel de Dívidas Consolidadas. A ferramenta deverá reunir informações sobre as operações de crédito contratadas pelos consumidores, permitindo acompanhar o nível de endividamento e o comprometimento da capacidade de pagamento.
Inicialmente, o painel apresentará apenas as dívidas mantidas na própria instituição financeira. Posteriormente, deverá incorporar informações do Sistema de Informações de Créditos (SCR), do BC e do Open Finance.
Além disso, antes da contratação de novos empréstimos, os bancos deverão apresentar simulações dos custos da operação e de seus impactos sobre a situação financeira do cliente.
Também deverão ser emitidos alertas quando forem identificadas situações de maior risco de endividamento.
Segundo o BC, a iniciativa busca permitir que os consumidores tenham uma visão mais ampla de suas obrigações financeiras antes de assumir novas dívidas. A medida entra em vigor em 1º de julho do próximo ano.
Crédito no Pix
A terceira resolução estabelece regras para a oferta de crédito durante a realização de transferências pelo Pix. Pela regulamentação, as instituições financeiras deverão obter consentimento prévio e específico do usuário antes de apresentar ofertas de crédito nesse ambiente.
Também será obrigatório respeitar um intervalo mínimo de 24 horas entre a habilitação da funcionalidade pelo cliente e a apresentação da primeira oferta.
A medida busca evitar que consumidores recebam propostas imediatas de empréstimos durante a realização de pagamentos sem terem autorizado previamente esse tipo de abordagem.
As instituições também deverão disponibilizar ferramentas para simular os custos do crédito e consultar operações já contratadas.
A regulamentação prevê ainda restrições para determinadas modalidades de transações Pix e estabelece regras para devoluções relacionadas a operações de crédito. As novas exigências também começam a valer em 1º de julho.
 WhatsApp
 Telegram
 Facebook
 Instagram
 X
 YouTube
 Tiktok
 Kwai